В мае Osaka Titanium добавила к расширению ещё ~$40 млн — реальное смягчение по западной губке наступит только в 2028 году
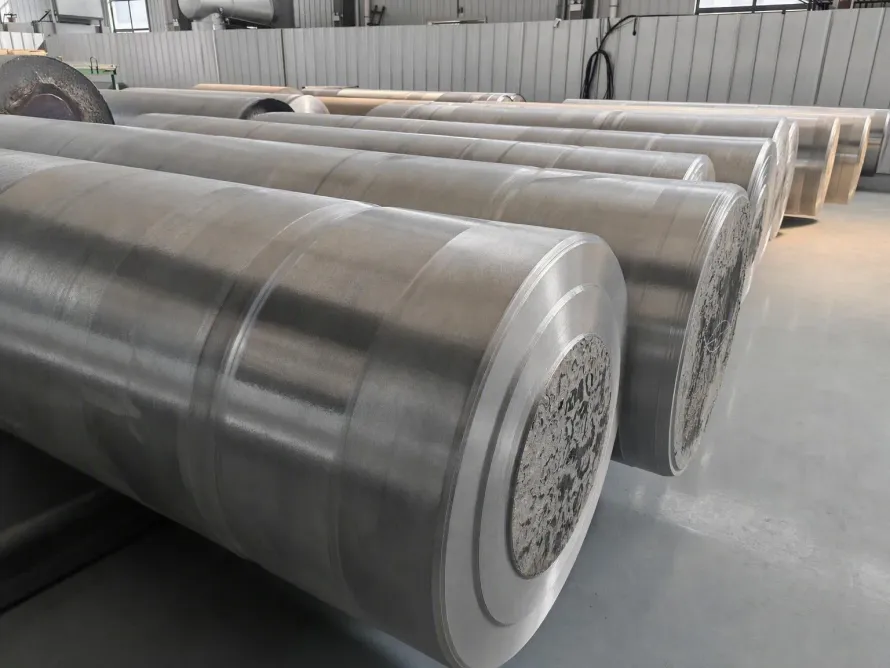
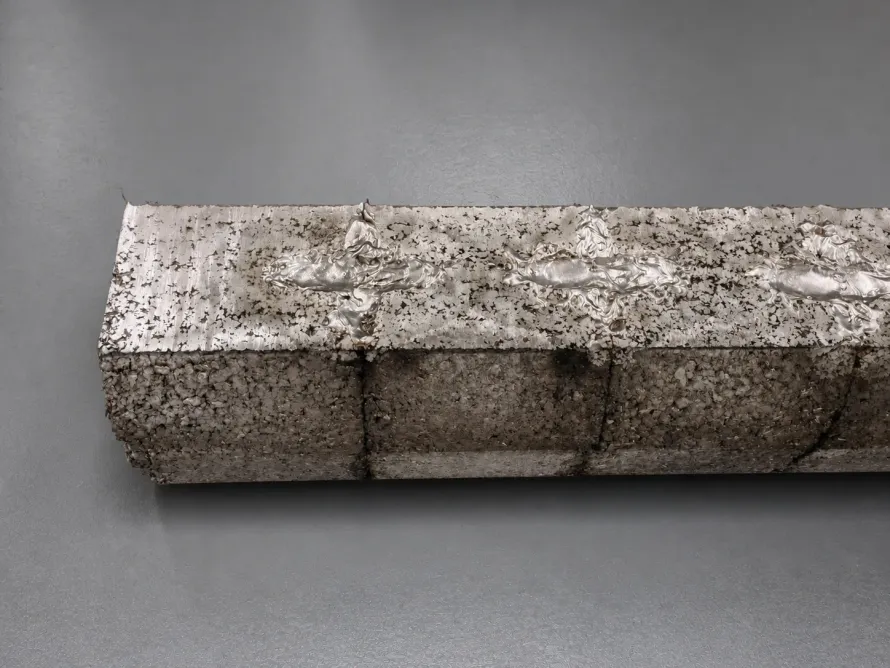
В мае 2026 года Osaka Titanium Technologies (大阪チタニウムテクノロジーズ — один из четырёх крупнейших японских производителей титановой губки) объявила о повышении инвестиций в расширение производства в Амагасаки (尼崎) с первоначальных ~$210 млн до ~$250 млн, прирост 18%. Цель не изменилась: к 2028 году повысить мощность по титановой губке с 40 000 тонн/год до 50 000 тонн/год.
С точки зрения цифр — стандартное расширение. С точки зрения интерпретации — это подтверждение графика: переходное окно дефицита западной титановой губки 2026-2027 закреплено гвоздём, реальный новый объём придёт только в 2028 году.
Закрепление значит не «мощностей не хватает», а «ритма не хватает». Osaka Titanium — это завод, занимающий половину из 80 kt японских мощностей по титановой губке; перенос решения о расширении на 2028 год равнозначен сигналу рынку: не рассчитывайте, что в 2026-2027 годах цены западного низового mill на титановый лист, пруток и поковки ослабнут.
Почему инвестиции выросли на 18%: меняется структура себестоимости по процессу Кроля
В структуре себестоимости титановой губки по процессу Кроля электричество + цикл магния (Mg) составляют 55-65%. Обе эти статьи последние 3 года растут.
Японская цена на электроэнергию ступенчато повышается с энергетического кризиса 2022 года; промышленный тариф 2025-2026 уже в 1,6 раза выше уровня 2020 года. Цена магниевого слитка из-за энергозатрат электролиза и углеродных ограничений выросла с $2,5/кг до $3,2-3,5/кг. В итоге капиталоёмкость одинакового завода по титановой губке на 50 kt в 2026 году на 30-40% выше, чем в 2020-м.
Osaka Titanium увеличила сумму инвестиций прежде всего для того, чтобы эффективность Mg-цикла и использования электроэнергии вышла на точку безубыточности к моменту пуска в 2028 году. Иными словами, это деньги, добавленные не ради расширения масштаба, а ради того, чтобы не уйти в минус.
Сигнал рынку отсюда такой: центр тяжести себестоимости губки приподнят. Новые мощности не будут выпускаться через ценовую войну — их зафиксируют по long-term contract за авиационными Tier-1. Слоты LTA Boeing/Airbus/Safran/Lockheed на окно с 2028 года будут заняты в приоритетном порядке.
Срез глобального баланса по губке: почему 2026-2027 обречены быть тугими
Если выложить глобальные мощности по титановой губке в одну таблицу, структура очевидна:
| Источник | Мощность 2025 | Ожидание 2028 | Примечание |
|---|---|---|---|
| Китай (БаоТи/Чаоян/Шуаньжуй и др.) | ~240 kt | ~441 kt (2026) | Внутренний избыток, экспорт под лицензией |
| Япония (Osaka/Toho и др.) | ~80 kt | ~90 kt | Osaka +10 kt, поставка прежде всего на западную авиацию |
| Казахстан (УКТМП) | ~26 kt | ~26 kt | Геополитические ограничения |
| Россия (ВСМПО) | ~17 kt (упало) | Неопределённость | Санкции США и ЕС |
| США (IperionX HAMR) | <5 kt | ~200 т-1 400 тпг | Слишком малый порядок, реальное предложение лишь после 2027 |
| Саудовская Аравия (СП Toho) | Стартует | Стартует | После 2027 |
Западная сторона легально закупает губку прежде всего из Японии + Казахстана, в сумме около 100 kt. Это потолок, до 2028 года прибавится максимум 10 kt (именно эта Osaka).
А что со спросом? Восстановление производства гражданских самолётов Boeing/Airbus + ускорение F-35 + европейский двигатель нового поколения + опреснение морской воды на Ближнем Востоке + 3D-печать в медицине; авиация и оборонка + промышленность вместе дают CAGR общего спроса 2026-2028 на уровне 5-7%. Разрыв между спросом и предложением никакими новыми мощностями 2026-2027 не закрыть.
Вывод очевиден. Это не циклический дефицит, а структурный.
Почему китайские 441 kt не закрывают этот дефицит
Ожидаемая мощность китайской титановой губки в 2026 году — 441 kt; внутренний избыток серьёзный, часть китайских заводов работает на грани убытка.
Но западные низовые mill этого получить не могут. Узкое место — не в мощностях, а в лицензировании. С 2024 года Китай ужесточил требования к экспортной лицензии и сертификату конечного пользователя по товарам двойного назначения (включая авиационную титановую губку). Цикл одобрения партии авиационной губки — 3-6 месяцев, плюс валюта и логистика; цена комплаентной китайской губки CIF до западного mill на 15-25% дороже американо-японской.
Текущая ориентировочная цена титановой губки на склад азиатского mill (основной диапазон):
- Губка Grade 0: $7,4 - 7,6 / кг (авиация и высокая медицина, требуется независимый химический контроль)
- Губка Grade 1: $7,1 - 7,4 / кг (высокая химия и медицина)
- Губка Grade 2: $6,7 - 6,9 / кг (промышленный и общий химический сорт)
Эта цена — азиатский ориентир на склад mill, а не фактический CIF на западной стороне. Реальный объём комплаентной китайской губки, способный реально циркулировать у западных низовых заводов, в 2026 году не превысит 20-30 kt (5-7% от совокупной мощности Китая). Остальные 410+ kt китайской губки переваривает преимущественно внутренний рынок, малая часть уходит в Юго-Восточную Азию, Индию и на промышленные низовые рынки Ближнего Востока.
Именно поэтому +10 kt расширения Osaka Titanium выглядят мелкими, а по факту дают западной стороне 10/100 = 10% маржинального прироста предложения. В небольшом пуле комплаентного предложения это реальный рычаг. Но предпосылка — пуск только в 2028 году.
Закреплённый график: кривые мощностей синхронизированы на 2028-2029
Если уложить уже подтверждённые в 2026 году движения по мощностям на одну временную ось:
- 2026-05: пуск нового завода ATI по титановому листу в Южной Каролине — но разгон 18-24 месяца, в 2026 идут только мелкие партии FAI
- 2026-05: решение Osaka Titanium об увеличении инвестиций в Амагасаки — но пуск только в 2028
- 2026-2027: Airbus удваивает LTA с ATI — занимает новый объём ATI, Tier-1 закрывает слоты
- середина 2027: IperionX в штате Виргиния, 1 400 тпг титановой губки, начинает пробные пуски — порядок всё ещё малый
- 2028: Osaka Titanium в Амагасаки +10 kt в эксплуатацию, ATI Южная Каролина выходит на полную мощность
- 2029: пуск 30 000-тонного гидравлического пресса Safran в Женневилье
В 2026-2027 ни одно звено мощностей реально не ослабнет. От сырьевой губки до переплава слитков, проката листа и крупных поковок — всё заперто в одном окне 2028-2029. Это результат «двойного рассогласования» отраслевого капитального цикла и цикла низовых заказов.
View from Titanium Valley: азиатское сырьё стабильно, узкое место — на западном среднем переделе
С точки зрения китайской Титановой долины — Баоцзи — сырьевая сторона титановой губки с весны 2026 года стабильна по котировкам. На стороне Asian mill спот губка Gr.1-Gr.2 в диапазоне $6,7-7,4/кг, по сути без крупных помесячных колебаний. Китайские заводы губки с потолком 441 kt давят на цену сверху, восходящего импульса нет.
Но западные покупатели этой цены не получают. Они видят следующее: LTA на титановый лист у ATI/TIMET повышены с $35-42/кг до $45-52/кг, сроки поставки поковок 18-24 недели — расписаны до второго квартала 2027 и далее. Проблема не в азиатском сырье; проблема в западном среднем переделе — переплав слитков, горячий прокат листа и крупные поковки, где нет мощностей для компенсации.
За последние 90 дней в Баоцзи мы получаем ещё один характерный тип запросов: европейские Tier-2 присылают чертежи поковок и обсуждают изготовление по чертежу. Safran и Airbus выгребли мощности ATI и Ecotitanium, и субподрядчикам Tier-2 нужен новый канал. Комплаентный китайский канал по периферии химии, морской отрасли и медицины + некритическим деталям Tier-2 открывается пассивно — самой логикой рынка.
Практические рекомендации для покупателей: три стратегии переходного окна
1. Tier-1 западной авиации и OEM-производители двигателей: фиксируйте LTA 2026-2028, на стороне губки до 2028 года нового предложения не будет, цена не ослабнет. Приоритетно обсуждайте годовой объём с ATI, TIMET, Howmet и добавляйте ещё 12 месяцев сверху.
2. Покупатели химии, морской отрасли и медицины: это окно — в вашу пользу. Авиация выгребает высокомарочную губку (Gr.0/Gr.1), и наоборот, поставки промышленного сорта (Gr.2) свободнее. Распределяйте закупки через наличный склад титанового листа Gr.2/Gr.7, титановых труб Gr.7/Gr.12, титановых прутков Gr.5/Gr.23; переговорная позиция улучшается.
3. Tier-2/MRO и покупатели R&D мелких партий: подключайте комплаентный китайский канал для распределения. Готовые изделия в системе ASTM B265/B348/F136 — через услуги ЧПУ-обработки титана и канал без минимального объёма заказа; объединяйте образцы, опытные изделия и мелкие серии в один пакет — это фиксирует цены 2026-2027.
Заключение: до 2028 года не ставьте на снижение цен
Реальный сигнал этого расширения Osaka Titanium — не просто «+10 kt», а закрепление графика 2028 года гвоздём. До 2028 года западное предложение губки и прокатно-ковочные мощности не ослабнут ни в одном звене.
Покупатели имеют дело не с циклической волатильностью, а со структурным графиком. Инструментов в переходном окне всего два: бронирование слотов по LTA + комплаентный канал распределения.
Related Products & Services
- Service → ЧПУ-обработка титана (образцы по чертежу + мелкие серии) — Окно-инструмент для фиксации цен 2026-2027, 5-осевой ЧПУ за 4-6 недель
- Product → Титановый пруток Gr.5 (AMS 4928) — Стандартные сортаменты для авиации и медицины, совокупный склад около 5 тонн
- Product → Титановый лист Gr.2/Gr.7 — Стационарное предложение для периферийного спроса химии и морской отрасли, переговорная позиция улучшается
Related Articles
- Новый завод ATI в Южной Каролине + удвоенный контракт Airbus — второй этап ухода от российского сырья (сторона мощностей в США)
- Safran завершил в апреле переход на нероссийский титан — первый этап ухода (закупочная сторона ЕС)
- Углублённый разбор структурного избытка китайской титановой губки в 440 тысяч тонн
О Titanium Seller: Платформа цепочки поставок титановой продукции, базирующаяся в Баоцзи — Титановой долине Китая, обслуживающая глобальных покупателей в аэрокосмической, химической, морской и медицинской отраслях.