440.000 t Titanschwamm: Wer baut aus, warum — und wer fällt raus
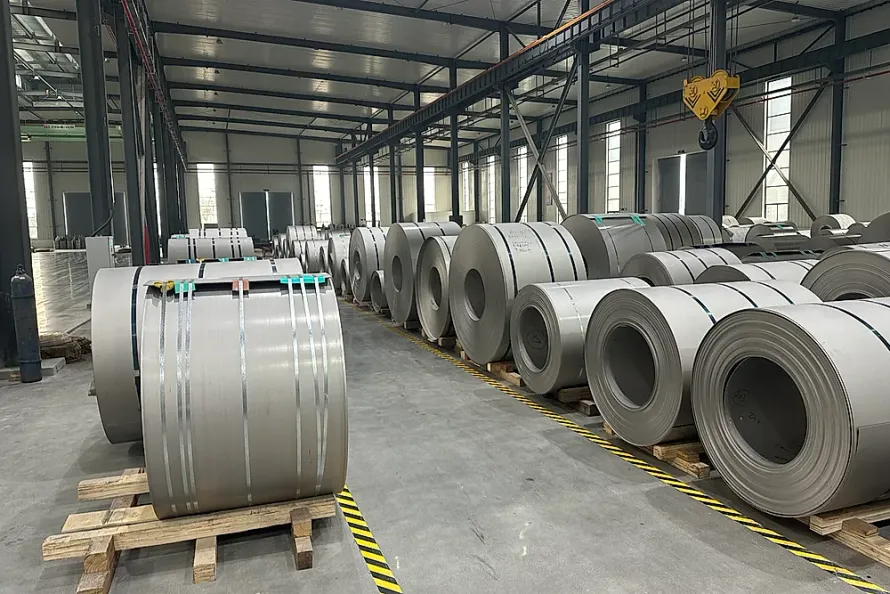
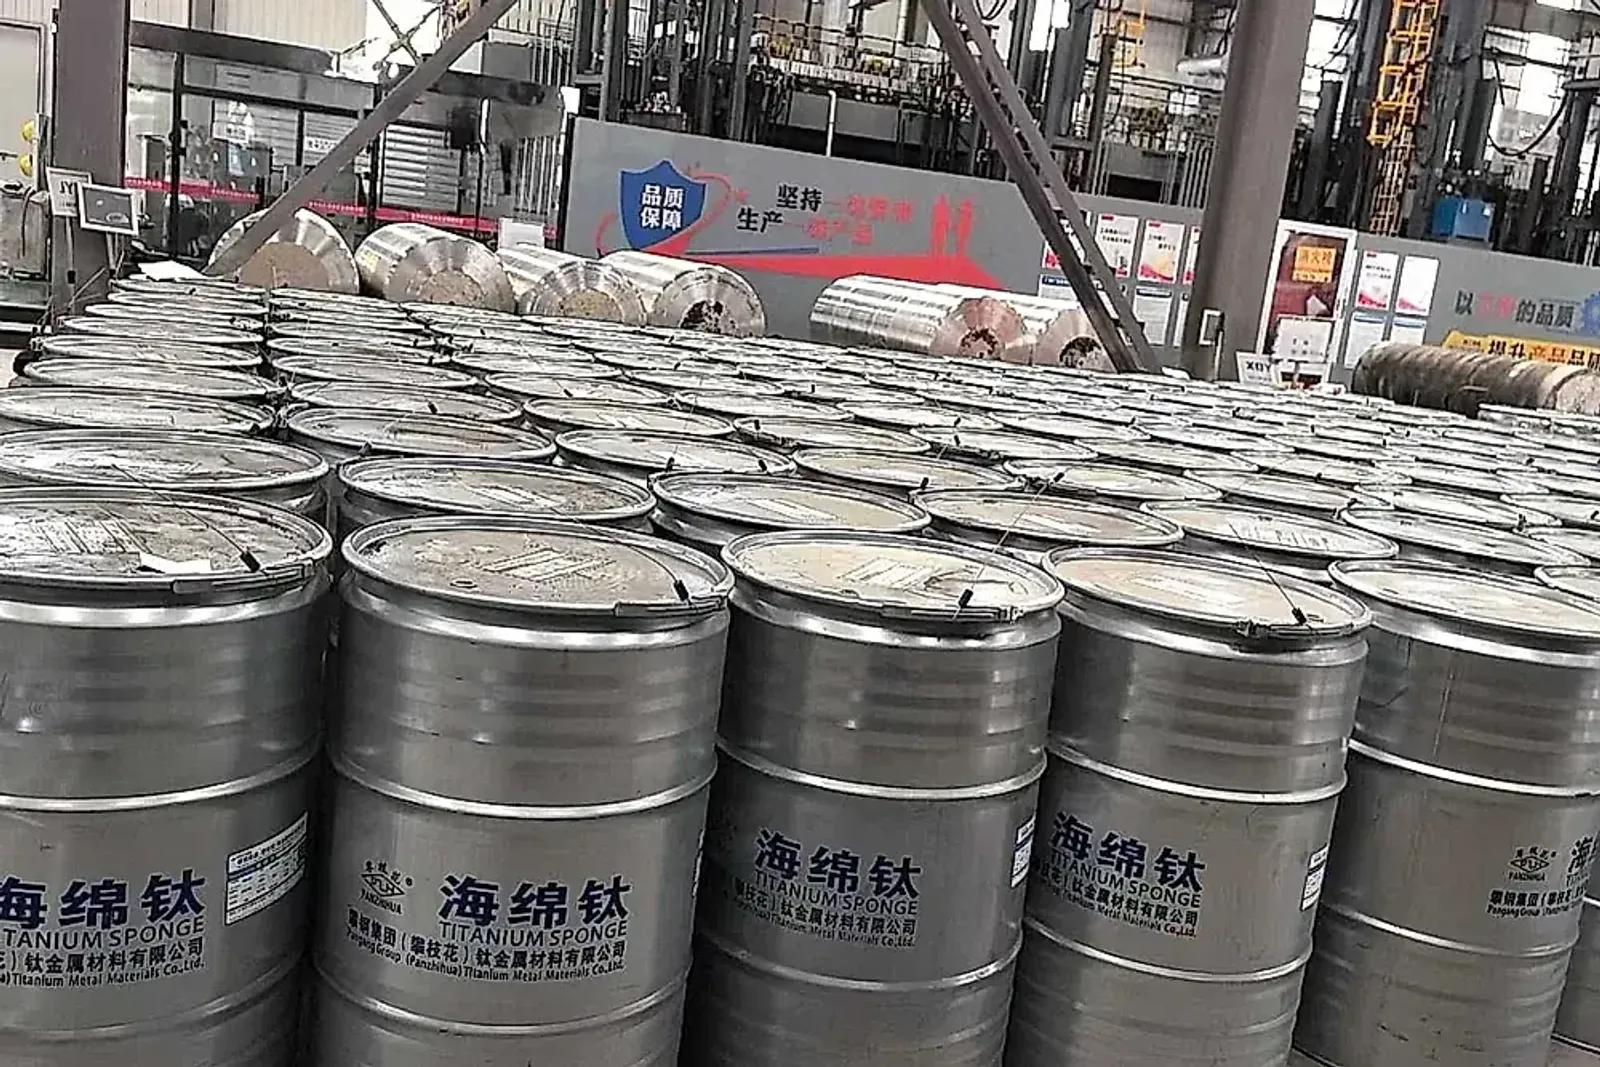
Im ersten Quartal 2026 hat Chinas Titanschwamm-Jahreskapazität die Marke von 440.000 Tonnen durchbrochen. Vor einem Jahr waren es 340.000 Tonnen. Der Zuwachs von 100.000 Tonnen kam nicht gleichmäßig — er konzentriert sich auf drei Provinzen, fünf Unternehmen und eine einzige Logik.
Das ist kein gewöhnliches Überangebot. Hinter den Zahlen steht eine Wette: auf die Erholung der Luftfahrt, auf den Ausbau erneuerbarer Energien, auf Preismacht nach Verschärfung der Exportkontrollen.
Die Frage ist: Geht diese Wette auf?
Woher kommen die 100.000 Tonnen Zuwachs
Die Daten sind eindeutig. Im Januar 2026 lag Chinas monatliche Titanschwamm-Produktion bei 23.800 Tonnen — ein marginaler Anstieg von 0,42 % gegenüber dem Vormonat. Aber Kapazität und tatsächlicher Ausstoß sind zwei verschiedene Dinge.
Die neuen Kapazitäten verteilen sich auf drei Gruppen:
Erste Gruppe: TiO₂-Hersteller integrieren vorwärts. Tianyuan Haifeng hat in Yibin eine neue Chlorid-Prozess-TiO₂-Linie mit 100.000 Jahrestonnen in Betrieb genommen und damit die Gesamtkapazität auf 200.000 Tonnen verdoppelt. TiO₂-Produzenten verfügen über direkten Zugang zu Titantetrachlorid (TiCl₄) als Ausgangsstoff — die Grenzkosten für eine Erweiterung in Richtung Titanschwamm sind entsprechend gering.
Zweite Gruppe: Etablierte Titanschwamm-Werke erweitern. Staatliche Unternehmen wie Baoti und Pangang bauen unter dem politischen Leitmotiv der „Rohstoffsouveränität bei kritischen Mineralien” aus. Diese Kapazitäten zielen auf Luft- und Raumfahrt sowie Verteidigung — der Anteil an Grade-0-Titanschwamm ist hier hoch.
Dritte Gruppe: Kleine Privatunternehmen springen auf. Angelockt von den hohen Titanschwamm-Preisen 2024 haben sie investiert. Die Anlagen arbeiten nach dem Kroll-Verfahren, die Produkte sind überwiegend Grade 1 oder Grade 2 — für Chemie- und Zivilanwendungen.
Die Strukturen sind grundverschieden. Die erste Gruppe setzt auf Skaleneffekte, die zweite verteidigt ihre Position im Hochsegment, die dritte spekuliert auf Preisentwicklung.
Wie entwickeln sich die Preise
Der Durchschnittspreis für Titanschwamm liegt bei 6.080 USD/Tonne (Reinheit 99,6 %), ein Plus von 10,5 % im Jahresvergleich. Das wirkt widersprüchlich. Warum steigen die Preise bei Überkapazität?
Drei Faktoren:
-
Die Schere zwischen Luftfahrt- und Chemiequalität öffnet sich. Grade-0-Titanschwamm (Sauerstoffgehalt ≤ 0,04 %) bleibt knapp, der Preis stabil. Grade 1 (≤ 0,06 %) ist reichlich vorhanden, der Preis unter Druck. Das „Überangebot” ist strukturell — im Niedrigsegment herrscht Überschuss, im Hochsegment fehlt Material.
-
Exportkontrollen werden strenger. China hat Titan zwar nicht offiziell auf die Exportlizenz-Liste gesetzt, aber die behördliche Prüfung kritischer Metallexporte verschärft sich 2026–2027 kontinuierlich. Die Unsicherheit bei Überseekäufern treibt die Spot-Aufschläge nach oben.
-
Die Chemienachfrage bleibt hinter den Erwartungen. SMM-Analysten weisen auf Preisdruck in der gesamten Wertschöpfungskette hin. 2026 wartet der Markt auf die Erholung der Luftfahrt und auf Infrastrukturprojekte im Bereich erneuerbare Energien. Die Aufnahme von Chemie-Grade-Titanschwamm liegt unter Plan.
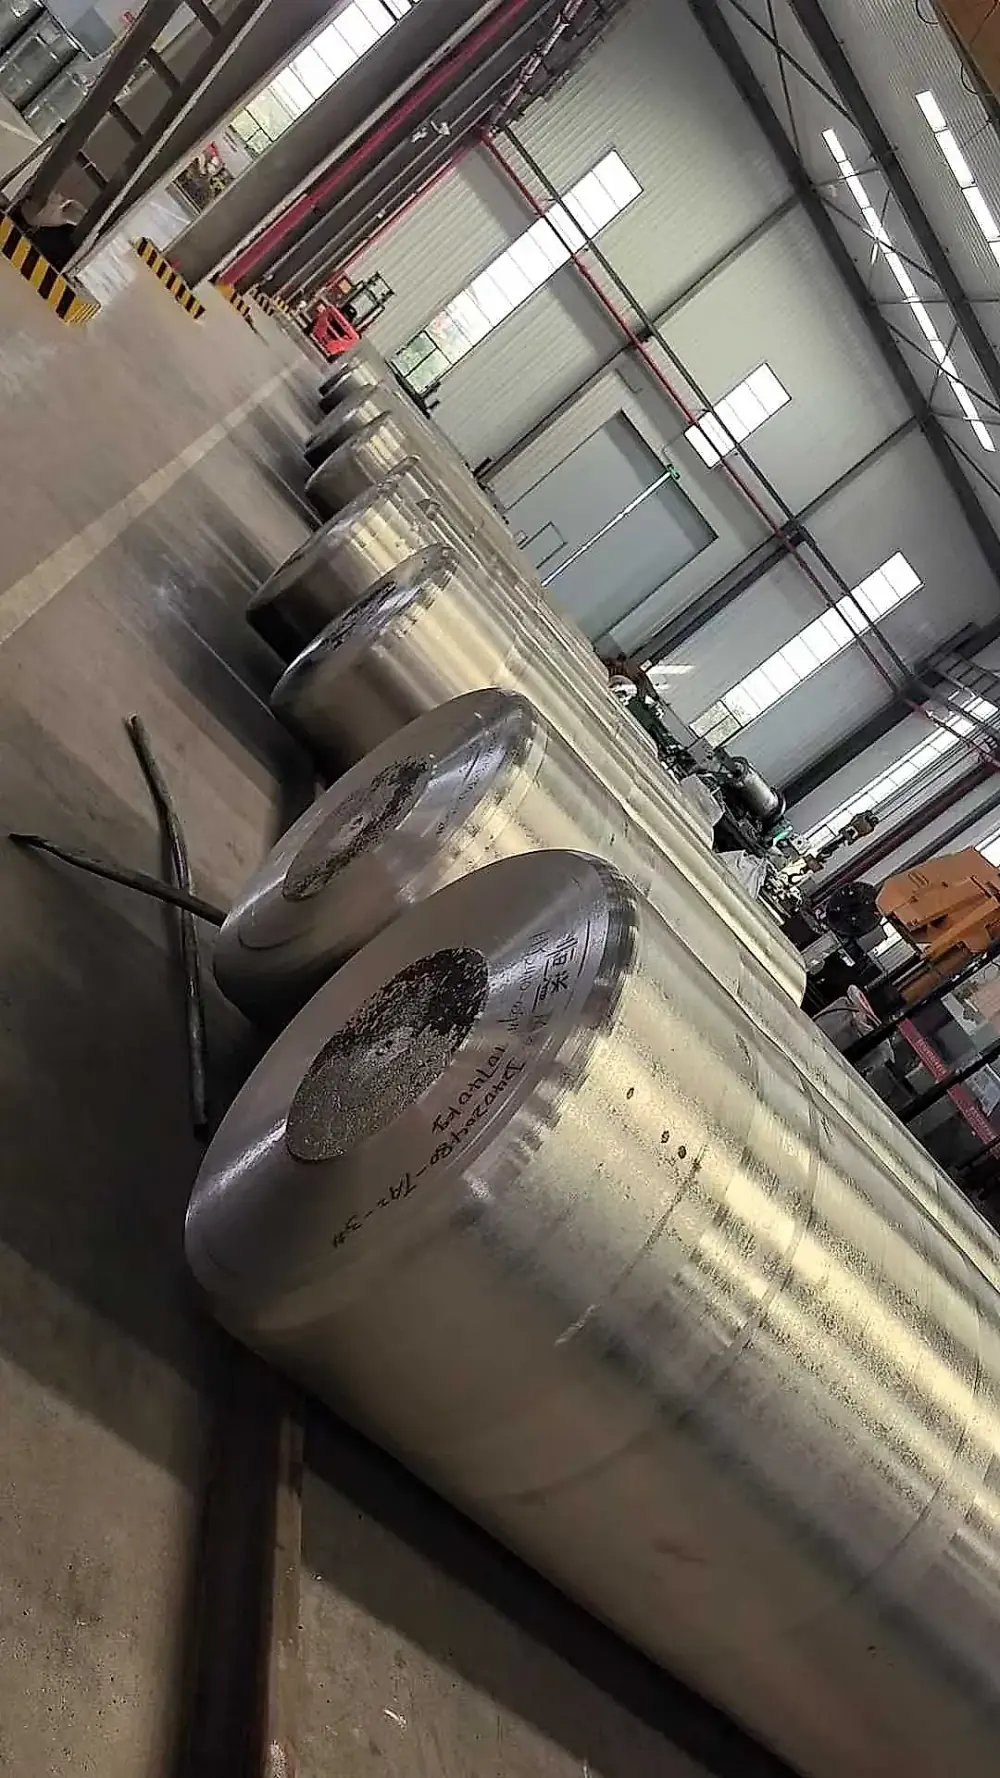
Besonders subtil ist die Auswirkung auf GR5 (Ti-6Al-4V). Die Preise der Legierungselemente Aluminium und Vanadium bleiben stabil, aber die Schwankungen beim Titanschwamm als Basismaterial schlagen direkt auf die Preise von Schmiedeteilen und Stangenmaterial durch. Die Abgabepreise für GR5-Stangenmaterial sanken im Jahresvergleich um rund 5 %
Was die Exportkontrollen tatsächlich bewirken
Auf dem Papier steht Titan nicht auf Chinas Exportlizenz-„Schwarzer Liste” für 2026. In der Praxis sieht es anders aus:
- Zollprüfungen dauern statt 3 Tagen jetzt 7 bis 10 Tage
- Großlieferungen (Einzelpartien über 5 Tonnen) erfordern eine zusätzliche Endverbleibserklärung
- Dual-Use-Legierungen (TA15, TC4/GR5 Luftfahrtqualität) werden am strengsten geprüft
Kleine und mittelgroße Handelshäuser trifft das am härtesten — ihnen fehlen feste Kundenbeziehungen im Ausland, um die erforderlichen Endverbleibsdokumente beizubringen. Für Unternehmen mit langfristigen Vertragsbeziehungen und etablierten Bevorratungsprogrammen bleibt die Auswirkung beherrschbar, allerdings steigen die Prozesskosten.
Signale direkt aus dem Titanium Valley
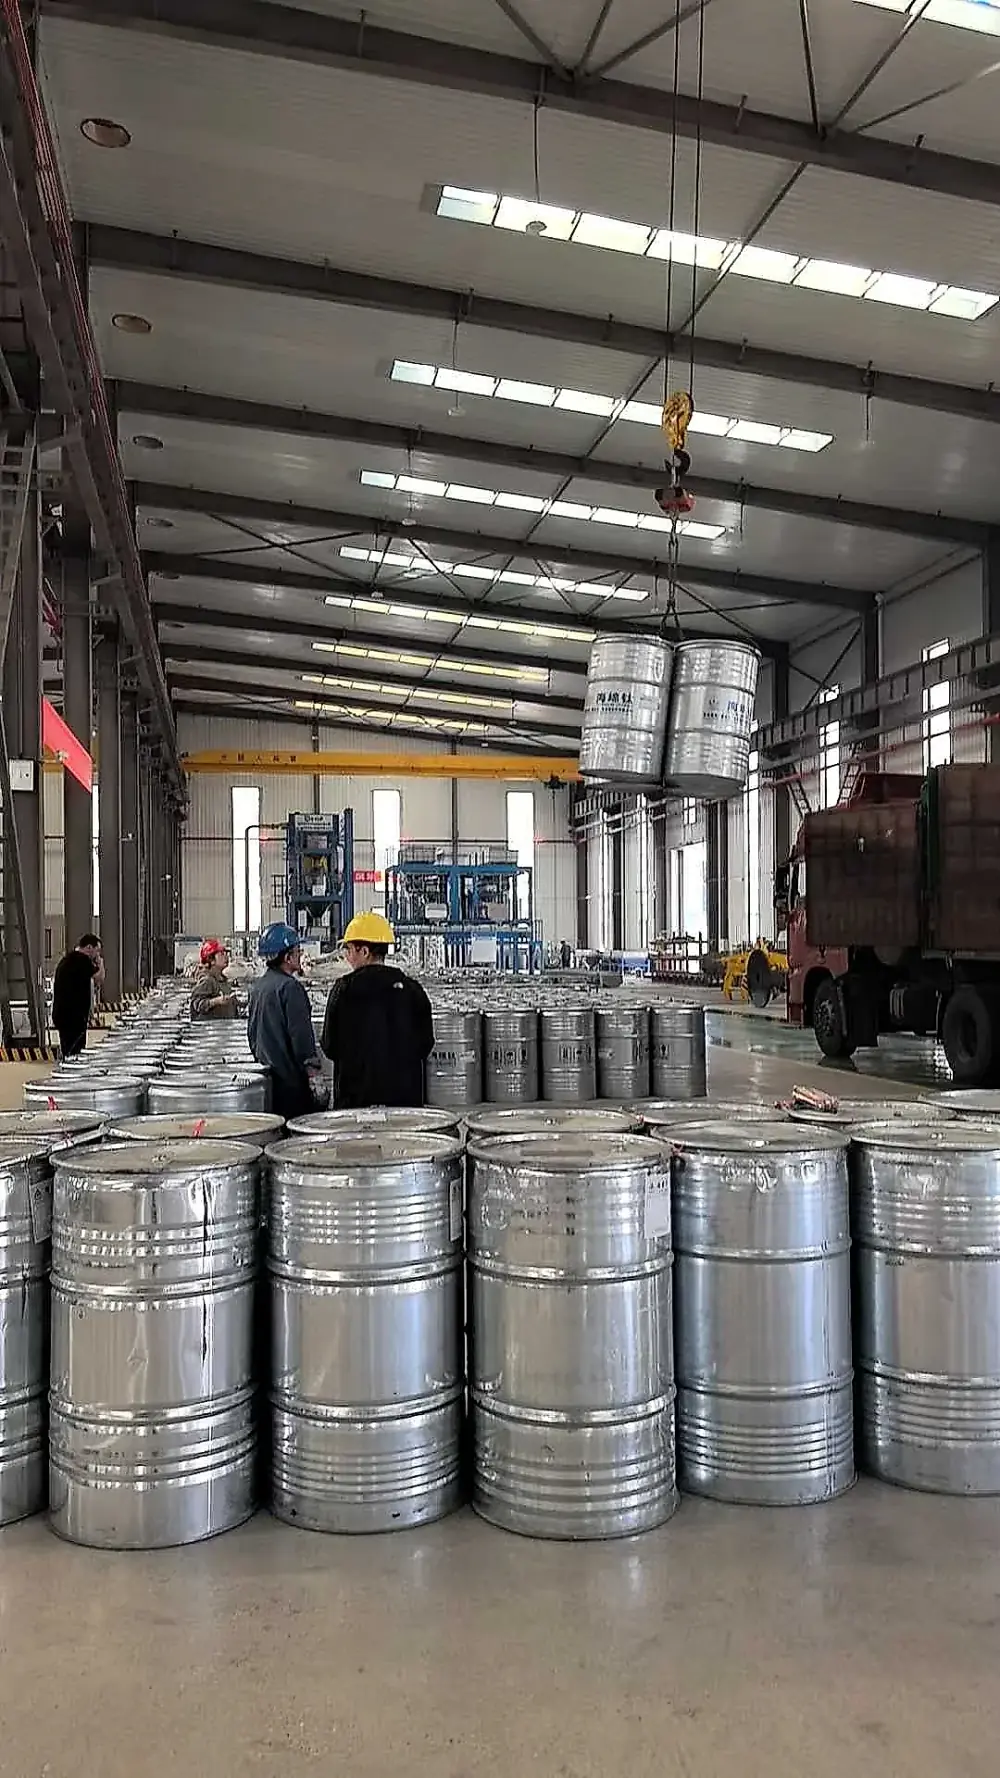
Wer in Baoji sitzt, spürt die Veränderungen unmittelbar.
Seit März ist die Auslastung der kleineren Werke in der Umgebung sichtbar gesunken. Grobe Schätzung: unter 85 %. Der Grund ist naheliegend: Chemieaufträge schrumpfen, und Luftfahrtaufträge können diese Betriebe nicht gewinnen — ohne NADCAP-Zertifizierung kein Zugang zu Tier-1-Lieferketten.
Aber die Anfragenstruktur verändert sich. Im ersten Quartal 2026 haben Anfragen aus Südostasien und dem Nahen Osten nach Titanrohren und Titanblechen deutlich zugenommen. Diese Märkte absorbieren Nachfrage, die durch Chinas Exportkontrollen verdrängt wird — nicht weil sie nicht aus China kaufen wollen, sondern weil die Abwicklung komplizierter geworden ist. Sie suchen Lieferanten, die mit den Compliance-Anforderungen umgehen können.
Ein weiteres Signal: Kunden fragen gezielt nach Ti-6Al-4V-Draht für kieferorthopädische Anwendungen. Das zeigt, dass additive Fertigung und Medizintechnik als Nachfragesegmente in die klassische Titan-Lieferkette eindringen.
„Upstream herrscht Überkapazität, aber downstream fragmentiert sich die Nachfragestruktur. Lieferanten, die sowohl klassisches Stangenmaterial als auch neuartige Drahtprodukte liefern können, gewinnen sogar an Spielraum.” — Darren, Supply Chain Director
Handlungsempfehlungen für Einkäufer
Für Qualitätsingenieure in der Luftfahrt-Tier-2-Kette (Persona B):
- Grade-0-Titanschwamm-Bezugsquellen sichern. Das Überangebot betrifft das Niedrigsegment — Luftfahrtqualität bleibt knapp
- Vom Lieferanten Sauerstoffgehalt-Prüfberichte auf Heat-Number-Ebene einfordern (chargenrückführbar)
Für Ingenieure im Chemie-Anlagenbau (Persona C):
- Jetzt ist das Verhandlungsfenster offen. Grade-1-Titanschwamm ist reichlich verfügbar, die Rohstoffkosten für Titan-Wärmetauscherrohre und Titanbleche liegen auf einem Zweijahrestief
- Aber Vorsicht: Günstige Preise rechtfertigen keine Ware ohne Werksprüfzeugnis (MTC)
Für internationale Beschaffungsleiter (Persona E):
- Dual-Sourcing-Strategie aufbauen. Die Unsicherheit bei chinesischen Exportkontrollen steigt — Japan (Toho, Osaka Titanium) und Kasachstan als Ergänzung einplanen
- Bei chinesischen Lieferanten auf langjährige Exporterfahrung und ein durchgängiges Qualitätsprüfsystem achten
Fazit
440.000 Tonnen sind nicht das Ende der Entwicklung. Wenn die Erholung der Luftfahrt in der zweiten Jahreshälfte 2026 eintritt, wird diese Kapazität absorbiert. Bleibt sie aus, stehen die Drittgruppen-Betriebe vor Stillstand oder Konsolidierung noch vor Jahresende.
Unabhängig vom Ausgang: Der strukturelle Wandel ist bereits vollzogen. Die Preisdifferenz zwischen Hoch- und Niedrigsegment wächst, die Compliance-Anforderungen verschärfen sich, die Nachfrageseite fragmentiert. Lieferanten, die diesen Zyklus überstehen, sind nicht die mit der größten Kapazität — sondern die mit der stärksten Qualitätskontrolle und Compliance-Kompetenz.
Verwandte Produkte und Services
- Service → Bevorratung und Lagerhaltung — GR5-Rohstoffpreise frühzeitig sichern und Titanschwamm-Volatilität absichern
- Produkt → Titan-Stangenmaterial — GR5/GR2/TA15 und weitere Legierungen ab Lager und nach Maß
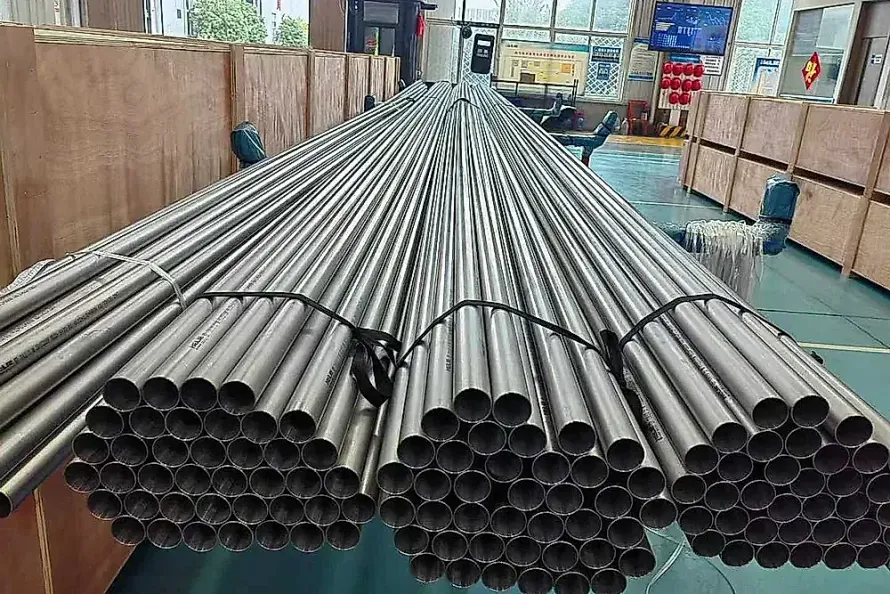
- Produkt → Titanrohre — Chemie- und Luftfahrtqualität, nahtlos und geschweißt
Verwandte Artikel:
- US Titanium Act: Was er für internationale Einkäufer bedeutet
- Entsalzungsboom im Nahen Osten: Was 250 Milliarden Dollar für die Nachfrage nach Titanrohren bedeuten
- Die Lieferkette für Luftfahrt-Titan wird umgebaut
Über uns: Titanium Seller ist eine Supply-Chain-Plattform mit Sitz in Baoji, Chinas Titanium Valley.
Benötigen Sie dieses Material? Erhalten Sie ein Direktangebot ab Werk.